Comisiones de los perpetuos TradFi de Binance: los cuatro costos de una operación
Una ida y vuelta en SPYUSDT tiene cuatro líneas de costo. Binance publica las tarifas maker y taker de TradFi Futures por nivel VIP, mientras que las promociones y las condiciones de funding de cada contrato pueden cambiar. Esta guía explica dónde leer esos datos y cómo combinarlos sin abrir una posición para ponerlos a prueba.
Tabla de tarifas, cálculos y fuentes revisados el 12 de octubre de 2026. Vuelve a consultar la pestaña de tarifas, los términos promocionales y el panel de funding antes de usar las fórmulas.
Dónde ver la comisión TradFi de Binance que se aplica a tu nivel VIP
Binance indica en su FAQ de TradFi Perps que se aplican tarifas de trading con descuento, y su página pública Fees & Transactions Overview incluye una pestaña específica de TradFi Futures. Selecciónala y lee las celdas maker y taker de tu nivel VIP. El 12 de octubre de 2026 la pestaña TradFi Futures mostraba 0.0000% maker y 0.0400% taker para un usuario regular, o 0.0360% taker si la tarifa se paga en BNB. Esa fila publicada es el punto de partida; una promoción solo la modifica según sus propios requisitos, productos, fechas y condiciones.
Usa juntos la tabla pública y los términos de la promoción
La página de tarifas carga sin sesión y muestra la pestaña TradFi Futures. Un banner o anuncio promocional es una segunda fuente: comprueba si tu nivel y contrato son elegibles, qué tarifa modifica, las horas de inicio y fin y cualquier exclusión. Si no aparece una promoción aplicable, usa la fila TradFi publicada en vez de un porcentaje copiado de un artículo.
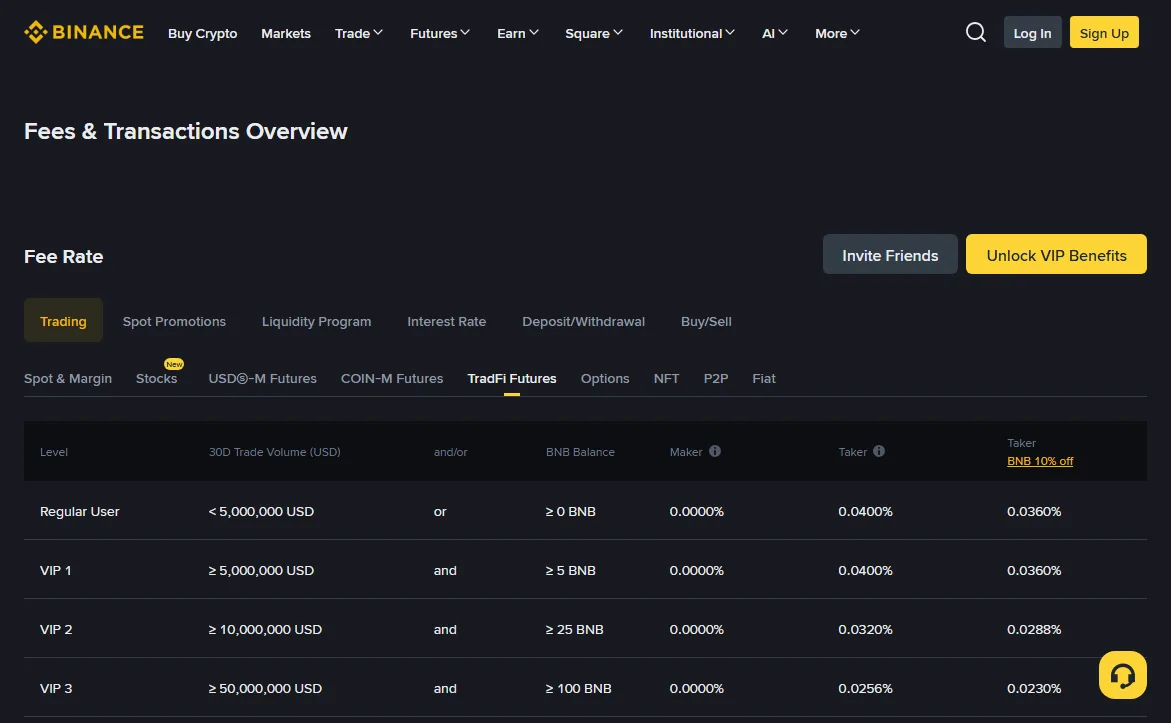
Las filas TradFi leídas el 12 de octubre de 2026
Usuario regular y VIP 1: 0.0000% maker, 0.0400% taker (0.0360% pagando en BNB). VIP 2: 0.0000% / 0.0320% (0.0288%). VIP 3: 0.0000% / 0.0256% (0.0230%). VIP 4: 0.0000% / 0.0150% (0.0135%). El aviso de la promoción da maker cero de Regular a VIP 9 y un descuento de taker sobre la tarifa estándar de futuros en USDT: 20% de Regular a VIP 3 y 50% de VIP 4 a VIP 9. La pestaña USDⓈ-M de cripto en la misma página muestra tarifas estándar más altas; no las uses para un contrato TradFi. Los números de ejemplo de abajo se identifican como supuestos para que el método siga sirviendo cuando cambie la promoción.
No hay un porcentaje único para todos: la tabla varía por nivel y una promoción elegible puede modificarla. Anota la fecha de consulta, tu fila VIP y los términos exactos que aplicaste. Así el cálculo seguirá siendo auditable cuando cambie la tabla.
Tres formas de obtener un dato utilizable
Para una estimación futura, combina la fila pública de TradFi Futures con los términos de cualquier promoción aplicable. Para operaciones ya realizadas, calcula la tasa efectiva desde tus ejecuciones reales: comisión dividida por el nocional ejecutado, sumando antes las ejecuciones parciales. Una descarga del historial permite más precisión que una pantalla redondeada. Si no tienes historial, usa tasas hipotéticas claramente etiquetadas; no abras ni amplíes una posición solo para hacer visible una tarifa.
Costo uno: la comisión de trading, maker y taker
La tarifa de trading se cobra sobre el nocional, no sobre el margen. Deposita 20 USDT de margen a 10× para abrir una posición de 200 USDT y la tarifa se calcula sobre 200, no sobre 20. Dos posiciones con el mismo nocional de 200 USDT pagan la misma tarifa aunque usen distinto apalancamiento. Una mayor palanca cambia el margen comprometido y la distancia de liquidación; por sí sola no demuestra que dos posiciones arriesguen la misma suma.
La tarifa tiene dos tasas, y cuál pagas lo determina lo que tu orden le hace al libro, no lo que tenías la intención de hacer.
Maker es la tasa aplicada cuando una orden descansa en el libro y agrega liquidez antes de ejecutarse. Taker corresponde a una orden que retira liquidez de inmediato: una orden de mercado o una límite con precio suficiente para ejecutarse al llegar. Lee ambas celdas de la tabla TradFi porque una promoción puede tratar de manera distinta a cada lado.
Dos consecuencias prácticas. El tipo de orden “post only” existe precisamente para que una orden que habría cruzado el spread se cancele en lugar de ejecutarse a la tasa de taker; si no tienes apuro, ese es el cambio de configuración más barato a tu alcance. Y, más importante aquí: un stop-loss que se dispara como orden de mercado es una orden taker, y una liquidación también. Tu salida es con frecuencia la pierna cara aunque tu entrada haya sido paciente.
Para comprobar lo que ya te cobraron, usa las ejecuciones de tu historial o de un archivo exportado. Divide la comisión de cada ejecución por precio de ejecución × cantidad ejecutada, convirtiendo el activo de la comisión de forma coherente si hace falta. Los decimales que muestra la pantalla varían, así que no supongas que una ejecución de 5 USDT siempre muestra 0.00; usa la descarga del historial, que trae más decimales, y conserva la hora.
Para planificar una operación nueva, la fuente es la tabla TradFi pública.
Costo dos: el spread
El spread es la brecha entre la mejor compra y la mejor venta. Normalmente no aparece desglosado como tarifa: una compra de ejecución inmediata empieza en el ask y una venta inmediata en el bid. Su peso cambia según contrato, hora y tamaño, por lo que hay que compararlo con las demás líneas en vez de asumir que siempre es la mayor.
Tomando como referencia el precio medio contemporáneo, cada pierna a mercado cuesta aproximadamente medio spread si el libro y el precio no cambian. Entrada y salida suman alrededor de un spread completo. La ejecución más allá de la mejor cotización pertenece al slippage; medirla otra vez desde el precio medio contaría dos veces el spread.
El tamaño de esa desventaja varía enormemente entre los 213 contratos de la lista, y las tablas de especificación no te dan ninguna pista. Casi todos los contratos comparten el mismo tick de 0.01, y todas las tablas de lanzamiento dan el mismo nocional mínimo de 5 USDT. SPYUSDT y FWDIUSDT ocupan filas idénticas en todos los campos publicados. No son ni remotamente el mismo instrumento para operar.
En el extremo profundo (SPYUSDT, QQQUSDT, los nombres únicos de mega-capitalización) mucha gente quiere operar lo mismo a toda hora y el libro lo refleja. En el extremo delgado el panorama difiere en especie, no en grado: los microcaps que el propio Binance sujetó a 10× mientras listaba todo lo demás a 25×, y los ETF temáticos angostos, pueden mostrar una profundidad visible en la punta del libro que es chica en relación con una posición que considerarías normal. Ahí el spread no es un error de redondeo contra tu tarifa de trading. Puede ser un múltiplo de ella.
Nadie publica esto. La única manera de saberlo es mirar el libro de tu contrato, a la hora en que piensas operarlo, antes de dimensionar nada. Dos preguntas lo responden: qué tan ancha es la brecha compra-venta como fracción del precio, y cuánto tamaño hay a pocos ticks de la punta. Hazlas a la medianoche de Buenos Aires igual que al mediodía — en un instrumento que opera 24/7 contra un subyacente que no, el libro de la madrugada es otro libro.
La trampa del contrato delgado
No traslades el supuesto de spread de SPYUSDT a un contrato microcap. Aunque a ambos les corresponda la misma fila de tarifas, su spread y profundidad en vivo pueden diferir mucho. Mide esos costos en el símbolo y la hora que estás considerando.
Costo tres: el funding
El funding es un pago entre largos y cortos, no una tarifa de trading del exchange. Si la tasa es positiva, los largos pagan; si es negativa, pagan los cortos. Se calcula sobre el nocional cuando el contrato llega a una liquidación de funding. El intervalo depende del contrato: en los datos de funding de Binance del 12 de octubre de 2026, los contratos de acciones y ETF de EE. UU. liquidaban cada ocho horas, y los de materias primas, Corea, Hong Kong y Shanghái cada cuatro. Antes de contar liquidaciones, lee en el panel del contrato la próxima hora, el intervalo y el tope vigentes.
Dos rasgos de la especificación TradFi hacen que el funding se comporte distinto aquí que en un perpetuo cripto, y ambos están en los anuncios de lanzamiento.
El componente de tasa de interés está fijado en 0%. En los perpetuos cripto de Binance, el funding combina un término de prima con un término fijo de interés. Poner el término de interés en cero significa que el funding de estos contratos sale solo del término de prima: cuánto se aparta el contrato de su índice. No es un cargo de financiamiento trasladado a ti, y no cuenta cuántos traders hay de cada lado.
El tope y el piso también son propios de cada contrato y pueden cambiar mediante anuncio. Por ejemplo, los avisos del 4 y del 10 de septiembre de 2026 trasladaron dieciocho contratos TradFi de ocho horas y ±2.00% a cuatro horas y ±1.00%, y las materias primas funcionan a cuatro horas con ±0.50%. Otros anuncios de lanzamiento fijan condiciones iniciales distintas. No traslades los valores de un símbolo a otro: consulta el panel y el último aviso del contrato.
Para la contabilidad, el funding es la única línea con reloj. Las tarifas de entrada y salida ocurren al ejecutarse; el funding puede repetirse en cada liquidación programada. Un contrato hipotético de ocho horas tiene 21 liquidaciones en siete días; uno de cuatro horas, 42. Cuenta las horas reales que cruzaría la posición.
Dónde se cruzan las dos no es una cuestión de opinión, y no necesita ningún número de Binance. El funding supera tu tarifa de trading de ida y vuelta después de k > 2ft / r liquidaciones — una razón entre tu tasa de taker y la tasa de funding de tu contrato, y ambas puedes leerlas. La aritmética y una tabla de horizontes de equilibrio están abajo.
Antes de estimar una tenencia nocturna, anota la tasa vigente, si pagas o recibes, la próxima liquidación, el intervalo y el tope/piso del contrato. La calculadora de costo de funding convierte esos supuestos y el período en una cifra en USDT; cómo funciona el funding explica el mecanismo.
Costo cuatro: el slippage, y el costo de ser liquidado
Para no duplicar costos, define el slippage como la ejecución más allá de la mejor cotización al llegar la orden: en una compra, precio ejecutado menos ask; en una venta, bid menos precio ejecutado. La brecha bid-ask ya está en la línea de spread. El slippage aparece al consumir profundidad o cambiar la cotización antes de ejecutar.
En una orden de mercado sobre un contrato delgado esto no es una sutileza. Tu orden se come el tamaño en descanso a precios sucesivamente peores hasta completarse, y tu ejecución promedio puede quedar a varios ticks del precio que viste. El remedio no es ingenioso: usa órdenes límite donde puedas tolerar no ejecutar, y dimensiona según el libro y no según tu convicción. Nuestro planificador de tamaño de posición dimensiona desde una distancia de stop, pero no consulta la profundidad del libro ni garantiza liquidez suficiente para ese tamaño.
La liquidación te quita el control de la salida y puede añadir cargos de liquidación. El margen aislado normalmente separa el colateral asignado a esa posición; el cruzado expone el conjunto compartido de garantías elegibles de futuros. Ninguna etiqueta garantiza una pérdida total máxima igual al margen inicial: hay que considerar el funding, las comisiones de trading y liquidación, las aportaciones manuales o automáticas de margen y las reglas aplicables a déficits. Compara los modos de margen y los tramos de apalancamiento y la liquidación.
Trata la probabilidad de liquidación como una línea de costo, porque lo es. Una estrategia que sobrevive a su aritmética de tarifas y funding pero se liquida una vez al mes no sobrevivió a nada.

Costo total de una operación de ida y vuelta: la fórmula
Aquí está todo como un solo cálculo. Cada fila es una fórmula y no una cifra, porque los insumos son tuyos. Completa los cuatro valores que puedes consultar (tus tasas de maker y de taker de la tabla de tarifas, el spread vigente del libro de órdenes, la tasa de funding vigente de la página del contrato) y la aritmética es directa.
Escribe N para el nocional de tu posición en USDT, fm y ft para tus tasas de maker y taker, s para el spread como fracción del precio, r para la tasa de funding por liquidación y k para el número de liquidaciones que atraviesas.
| Línea de costo | Fórmula | De dónde sale el insumo |
|---|---|---|
| Tarifa de entrada | N × fm o N × ft |
Tu tabla de tarifas. Maker si la orden descansó; taker si cruzó. |
| Tarifa de salida | N × ft para una salida a mercado |
Asume taker salvo que estés seguro de salir con una límite en descanso. Los stops y las liquidaciones son taker. |
| Costo de spread | N × s para una ida y vuelta completa |
El libro de órdenes. Mídelo en tu contrato, a tu hora de operar. |
| Funding | N × r × k |
El panel del contrato para r; k = liquidaciones programadas cruzadas según el intervalo vigente de ese contrato. El signo depende de tu lado. |
| Slippage | Ejecución más allá de la cotización, en ambas piernas | Compra: precio ejecutado − mejor ask. Venta: mejor bid − precio ejecutado. No reutilices la distancia al precio medio, que incluye el spread. |
| Total — entrada paciente | N × (fm + ft + r·k) + C_exec | C_exec es el costo de ejecución con signo frente al precio medio de cada ejecución, incluido spread y slippage. Un maker puede capturar parte del spread: no cargues automáticamente un spread completo ni cuentes el slippage dos veces. |
| Total — ambas piernas taker | N × (2ft + s + r·k) + slippage |
Mercado al entrar, mercado al salir. Asume este, porque un stop o una liquidación lo fuerzan. |
Nuestra postura al planificar, dicho sin rodeos: presupuesta con la última fila (ambas piernas taker) y alégrate si la realidad sale más barata. Es la única fila que un mal día no puede empeorar.
Ejemplo solo en papel: dos ejecuciones taker, N = 1,000 USDT, taker 0.03%, spread completo estable de 0.04%, funding pagado de 0.005% por liquidación y k = 3. El cálculo es 1,000 × (2×0.0003 + 0.0004 + 3×0.00005) = 1.15 USDT, más slippage fuera de las mejores cotizaciones. Se suponen nocional y spread constantes en ambas piernas; no son tarifas actuales de Binance.
El costo porcentual sobre el nocional no baja al subir el apalancamiento. Una mayor palanca eleva N respecto del margen depositado y hace que los mismos costos consuman más margen. El funding es recurrente; tarifa de entrada, tarifa de salida, spread y slippage aparecen en cada ejecución.
Cuándo el funding supera a la tarifa de trading
El punto en que el funding pagado iguala las tarifas es una razón. La tabla siguiente es un ejemplo hipotético con ambas piernas taker; sustituye las tasas y el intervalo que muestre tu contrato.
Toma el caso de taker en ambas piernas, porque es el supuesto honesto — un stop o una liquidación lo fuerzan y ninguno pide permiso. Las tarifas de trading de ida y vuelta son
tarifas = N × 2ft
y el funding sostenido a través de k liquidaciones es
funding = N × r × k
Iguálalos y N se cancela, que es todo el truco. El tamaño de la posición es irrelevante para el punto de cruce; el apalancamiento también, porque el apalancamiento solo cambia N. Lo que queda es
2ft = r · k → k = 2ft / r
El funding superó tu tarifa de trading de ida y vuelta una vez que sostuviste a través de más de 2ft / r liquidaciones. Necesitas una sola cantidad para usar esto: la razón entre tu tasa de taker y la tasa de funding por liquidación de tu contrato. Tu tasa de taker está en tu propia tabla de tarifas. La tasa de funding está en la página del contrato. La tabla de abajo está expresada enteramente en la razón, así que no queda rancia cuando cambian las tarifas.
Tu tasa de taker ÷ tasa de funding por liquidación (ft / r) |
Liquidaciones hasta el equilibrio (k) |
Días | Qué significa en la práctica |
|---|---|---|---|
| 0.25 | 0.5 | 0.2 | El funding ya es el costo mayor en la primera liquidación que atraviesas. |
| 0.5 | 1 | 0.3 | Con el intervalo supuesto de ocho horas, la igualdad llega en la primera liquidación. |
| 1 | 2 | 0.7 | Dos liquidaciones — dentro del mismo día. |
| 2 | 4 | 1.3 | Poco más de un día. |
| 3 | 6 | 2.0 | Dos días. |
| 5 | 10 | 3.3 | Tres días y algo. |
| 10 | 20 | 6.7 | Poco menos de una semana. Las tarifas todavía dominan un swing de varios días. |
| 20 | 40 | 13.3 | Dos semanas. En un contrato tranquilo, el funding es un error de redondeo para la mayoría de los tenedores. |
| 50 | 100 | 33.3 | Con estas tasas hipotéticas constantes, 100 liquidaciones de funding pagado equivalen a dos comisiones taker. La proporción no mide el número de operadores. |
Usa la columna de razón para obtener k y convierte ese número de liquidaciones con el intervalo del contrato. Con la misma razón de tasas, un horario de cuatro horas alcanza el mismo k en la mitad del tiempo calendario que uno de ocho horas. Si la tasa cambia, suma las tasas realmente pagadas en vez de mantener fija la última.
Tres salvedades honestas sobre la tabla.
r no es constante. Se fija de nuevo en cada liquidación y cambia de signo. Lo que la fórmula necesita en rigor es la tasa promedio que de verdad pagas a lo largo de tu tenencia, y esa solo la conoces después. Usa la tasa vigente como estimación, y revisa el historial de funding del contrato para ver el rango y no el último dato impreso.
El spread no está adentro. El punto de cruce compara el funding solo contra las tarifas de trading. El spread se paga al entrar y al salir, y en un contrato delgado puede superar a ambos. Mueve el total, no el punto de cruce.
El signo importa. Si recibes funding, este reduce el total neto en vez de superar a las tarifas como costo. Las tarifas, el spread y el slippage siguen existiendo. El proyector de funding maneja juntos signo, intervalo y período; cómo funciona el funding explica el mecanismo.
Comprueba un descuento sin hacer operaciones de prueba
La tabla pública de TradFi Futures es la fuente principal de las tarifas maker y taker publicadas. Si Binance anuncia un descuento, abre sus condiciones y registra fechas, niveles, contratos elegibles y qué lado modifica. Un banner no demuestra que todos califiquen, y una captura de agosto no establece las condiciones actuales.
Si tu cuenta ya tiene operaciones ejecutadas, el historial descargable puede confirmar la tasa efectiva aplicada entonces. No hace falta crear exposición nueva para compararla.
- Filtra tus ejecuciones por símbolo, fecha y rol. Compara maker con maker o taker con taker.
- Reconstruye el nocional. Usa
precio de ejecución × cantidad ejecutaday suma las ejecuciones parciales cuando corresponda. - Normaliza el activo de la tarifa. Si las comisiones están en activos distintos, conviértelas con una hora y fuente documentadas.
- Calcula la tasa efectiva. Divide la tarifa total por el nocional total y conserva más precisión que la pantalla redondeada.
- Contrástala con términos fechados. Revisa el nivel VIP y la promoción vigentes a la hora de la ejecución; una diferencia entre fechas puede ser un cambio de tabla.
Sin historial también puedes planificar
Usa la fila TradFi en vivo y las condiciones promocionales aplicables como supuestos. Calcula en papel un caso base y otro más costoso. Abrir una posición, aumentar el nocional o añadir palanca para ver más decimales introduce riesgo sin mejorar la fuente publicada.
Cómo estimar comisiones, spread y funding sin operar
Los cargos pequeños pueden mostrarse con distinta precisión según la pantalla o descarga. Tampoco des por hecho que una orden de 5 USDT siempre muestra 0.00, ni elijas una posición mayor para forzar un decimal visible. Para operaciones ya ejecutadas usa la exportación con más decimales; para una operación futura basta multiplicar.
Supón solo para un cálculo en papel que la fila pública y una promoción aplicable dejan una tarifa taker de 0.03%. Una ejecución taker de 5 USDT costaría aproximadamente 5 × 0.0003 = 0.0015 USDT; con 200 USDT de nocional serían 0.06 USDT. Si el nocional no cambia, la palanca tampoco cambia la tarifa.
Para el spread, observa el mejor bid y ask sin colocar una orden. Si son 99.98 y 100.02, el spread es 0.04 / 100.00 = 0.04%. Con un libro sin cambios, cruzar entrada y salida cuesta alrededor de un spread: 0.40 USDT sobre 1,000 USDT. La profundidad más allá de la mejor cotización permite estimar el slippage adicional del tamaño previsto.
Para funding, usa la tasa, próxima liquidación e intervalo del contrato. Multiplica el nocional por cada tasa supuesta en las liquidaciones que cruza el período. Si recibes funding, trátalo como costo negativo. Como la tasa puede reajustarse, un rango basado en el historial es más informativo que una sola previsión.
Compara el costo completo de ida y vuelta con el movimiento esperado antes de decidir si el contrato y el tipo de orden son adecuados. El cálculo no requiere una posición de ensayo.
Datos que debes registrar antes de una orden
Tarifas maker y taker de la fila TradFi pública; términos promocionales aplicables; bid, ask y profundidad relevante; tasa de funding, lado pagador o receptor, próxima liquidación, intervalo y tope/piso. Usa k como número real de liquidaciones cruzadas. Si no hay historial, etiqueta cada tasa como supuesto.
Qué leer tú mismo
- Binance — Fees & Transactions Overview, pestaña TradFi Futures (pública, no requiere cuenta), leída el 12 de octubre de 2026
- Binance Futures Updates Trading Fee Discount for TradFi Perps (vigente desde el 2026-03-31, hasta nuevo aviso)
- Perpetual Futures on Traditional Assets (FAQ), actualizado el 2026-09-24 — indica que se aplican tarifas con descuento y enlaza la fuente pública
- FAQ de TradFi: construcción del índice y del precio de marca
- FAQ de funding: importe, dirección y momentos de liquidación
- Binance Futures Will Adjust the Funding Interval of Multiple USDⓈ-Margined TradFi Perpetual Contracts (2026-09-10) — nueve contratos pasaron de ocho horas / ±2.00% a cuatro horas / ±1.00%
- USDⓈ-Margined TradFi Perpetual Contracts (2026-07-27): TMF, TBT, BITO — tabla de especificaciones
- Mark Price in USDⓈ-M Futures
- US SEC / Investor.gov (“Understanding Fees”) investor.gov
Las tarifas TradFi citadas arriba son la tabla pública tal como la leímos el 12 de octubre de 2026, bajo una promoción sin fecha de fin anunciada. La tabla depende del nivel y la promoción puede cambiar, así que los ejemplos usan supuestos identificados; lee la pestaña TradFi Futures y los términos fechados, y guarda esos datos con el cálculo. El historial de la cuenta sirve para revisar operaciones ya ejecutadas; no es necesario para estimar una operación futura.